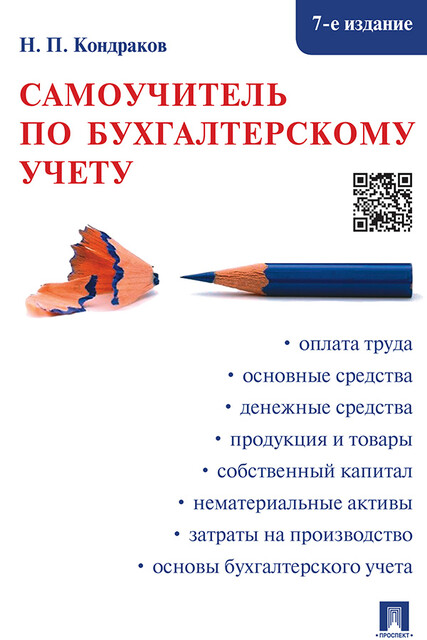
Самоучитель по бухгалтерскому учету. 7-е издание
Toʻliq oʻqish va tinglash
Bepul parcha
В самоучителе детально изложены основы бухгалтерского учета, позволяющие самостоятельно изучить сущность и основные правила его ведения, базовые принципы формирования отчетности в соответствии с действующим Планом счетов бухгалтерского учета, раскрыты особенности учета в хозяйствующих субъектах различных организационно-правовых форм. Материал самоучителя представлен в доступной форме и раскрыт на примерах хозяйственных операций с приведением правильных ответов по каждой теме. Наличие сквозной задачи позволяет освоить как теоретическую, так и практическую сторону составления бухгалтерской отчетности.
В книге учтены нормативные документы по бухгалтерскому учету, опубликованные до 1 мая 2015 г. Для студентов, аспирантов и преподавателей, практических работников бухгалтерских и экономических служб организаций, а также всех желающих получить основные знания по бухгалтерскому учету.
В книге учтены нормативные документы по бухгалтерскому учету, опубликованные до 1 мая 2015 г. Для студентов, аспирантов и преподавателей, практических работников бухгалтерских и экономических служб организаций, а также всех желающих получить основные знания по бухгалтерскому учету.