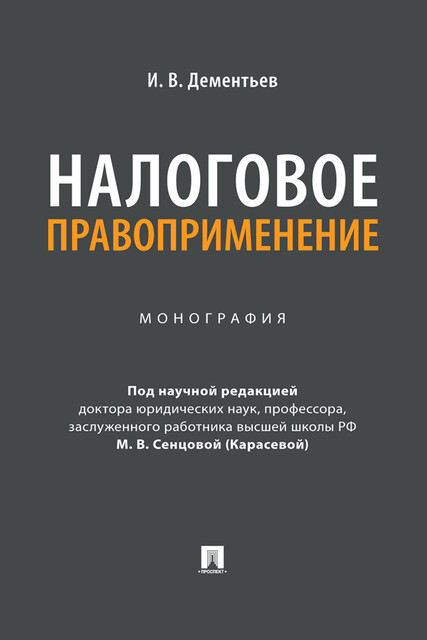
Налоговое правоприменение. Монография
Дементьев И.В.; под науч. ред. Сенцовой (Карасевой) М.В. В монографии впервые в отечественной финансово-правовой науке проанализировано налоговое правоприменение как категория теории налогового права. Сформулированы определение и признаки налогового правоприменения, разработан его механизм. Изучена компетенция налоговых органов в контексте современных практических проблем взыскания налогов посредством предъявления гражданско-правовыхисков. Рассмотрены проблемы толкования и доказывания в ходе налогового правоприменения.
Законодательные акты приведены по состоянию на 26 августа 2022 г. Монография адресована научным работникам, преподавателям юридических вузов и факультетов, аспирантам и магистрантам юридического профиля, практическим работникам налоговых органов и всем, кто интересуется современными проблемами налогового права.
Законодательные акты приведены по состоянию на 26 августа 2022 г. Монография адресована научным работникам, преподавателям юридических вузов и факультетов, аспирантам и магистрантам юридического профиля, практическим работникам налоговых органов и всем, кто интересуется современными проблемами налогового права.