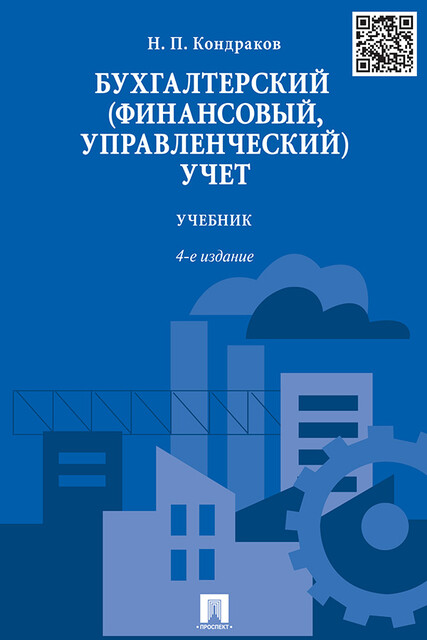
Бухгалтерский (финансовый, управленческий) учет. 4-е издание. Учебник
Toʻliq oʻqish va tinglash
Bepul parcha
В учебнике изложены основы бухгалтерского учета, его формы и правила ведения, раскрыты особенности ведения финансового и управленческого учета, планирования и анализа финансовой деятельности организаций. Особое внимание уделено особенностям составления бухгалтерских записей в финансовом учете.
Учебный материал в книге представлен в последовательности совершения производственного процесса в организациях: создание уставного капитала, приобретение основных средств, нематериальных активов, осуществление производственного процесса, реализация готовой продукции и т. д., что позволяет последовательно и детально изучить все особенности учета. По каждой главе приведены вопросы для самоконтроля и лучшего усвоения и закрепления изучаемого материала.
В книге приведена сквозная задача, по материалам которой составлены бухгалтерский баланс, отчет о финансовых результатах и отчет о движении денежных средств.
При написании книги учтены нормативные документы по бухгалтерскому учету, опубликованные до 1 мая 2015 г. Для студентов, аспирантов и преподавателей вузов и колледжей, работников бухгалтерских, экономических и финансовых служб, руководителей организаций, менеджеров.